2016-2022年中国建筑装饰市场研究及投资前景预测报告
【摘要】
本报告基于中国产业信息网数据,对2016-2022年中国建筑装饰市场的规模、结构、竞争格局及驱动因素进行了系统分析,并对未来投资前景进行预测。报告显示,受城镇化进程、消费升级和存量房改造需求推动,中国建筑装饰市场在此期间保持稳健增长,但增速逐步放缓,行业进入整合期。
【正文】
一、市场概述
建筑装饰行业是建筑业的重要组成部分,涵盖公共建筑装饰、住宅精装修、幕墙工程及家装等领域,产业链涉及设计、施工、材料供应等环节。2016-2022年,中国建筑装饰市场总产值从约3.7万亿元增长至约5.8万亿元,年均复合增长率约7.5%。
二、市场规模与结构
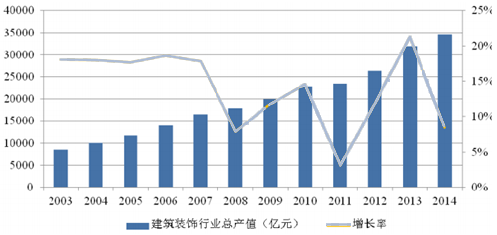
- 总体规模:2016年市场总产值约3.7万亿元,2019年突破4.5万亿元,2020年受疫情影响增速下滑至2.3%,2021年反弹至6.8%,2022年增速回落至4.5%,总产值约5.8万亿元。
- 细分结构:公共建筑装饰占比约45%,住宅装饰(含精装修)占比约40%,幕墙工程占比约15%。其中,住宅精装修比例从2016年的20%上升至2022年的35%,成为主要增长点。
- 区域分布:华东地区市场份额最大,约占35%;华南、华北分别占20%和18%;中西部地区增速较快。
三、竞争格局
行业集中度较低,CR10(前10大企业市场占有率)从2016年的4.5%提升至2022年的7.8%。龙头企业如金螳螂、亚厦股份、广田集团等通过标准化、信息化和供应链整合提升竞争力。中小企业面临成本上升、环保压力及融资困难,加速出清。
四、驱动因素与挑战
- 驱动因素:城镇化率从2016年的57.4%升至2022年的65.2%,带动新增建筑装饰需求;存量房改造和旧房翻新市场释放;消费升级推动高端定制和智能家居装饰。
- 挑战:房地产调控政策导致新建住宅增速放缓;原材料价格波动;劳动力成本上升;行业应收账款问题突出。
五、投资前景预测(2023-2025)
预计2023-2025年市场将保持5%-6%的年均增速,2025年总产值有望突破7万亿元。投资机会集中在:绿色装饰(环保材料、节能技术)、智能装饰(智能家居集成)、城市更新与老旧小区改造、装配式装修。风险方面需关注房地产周期、政策变化及竞争加剧。
六、结论与建议
建议投资者关注具备品牌、技术和供应链优势的龙头企业,以及布局存量房市场和绿色智能装饰的创新企业。企业应加强现金流管理,拓展多元业务,以应对市场波动。
【数据来源】中国产业信息网、国家统计局、行业协会公开资料。